Zadanie 20
Matura z WOS-u, czerwiec 2020, poziom rozszerzony
Wymaganie: (IV z.p.) 4. Edukacja i praca w Polsce i Unii Europejskiej. Zdający: 6) wyjaśnia, jakie możliwości zarabiania mają młodzi ludzie, jakie umowy mogą zawierać i jakie są zasady opodatkowania ich dochodów. (III etap) 28. Gospodarka w skali państwa. Zdający: 3) przedstawia główne rodzaje podatków w Polsce (PIT, VAT, CIT) i oblicza wysokość podatku PIT na podstawie konkretnych danych.
Treść zadania
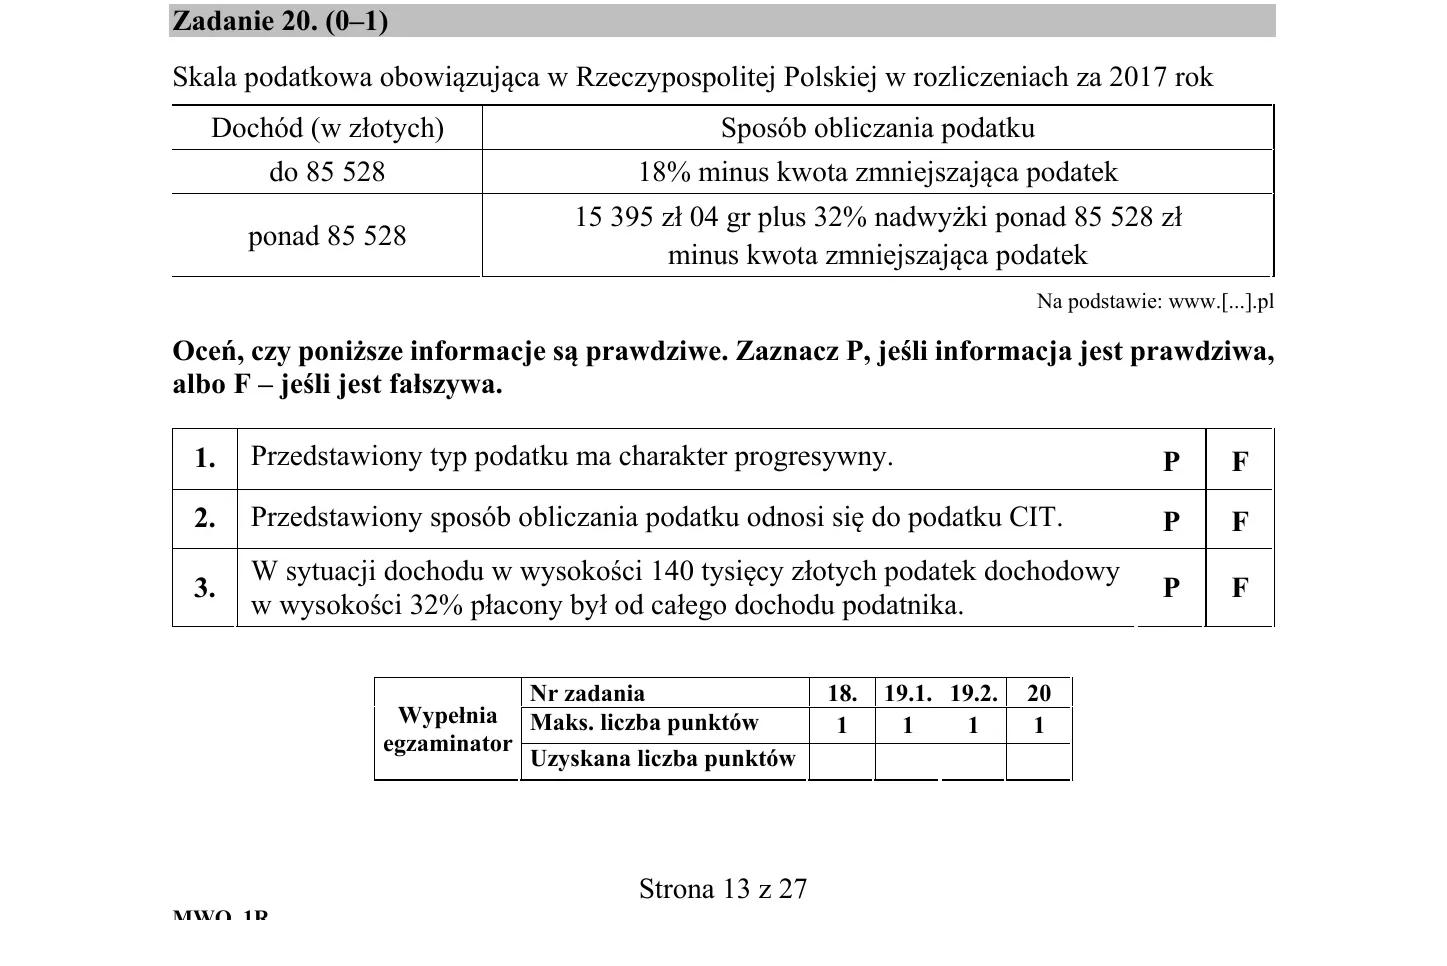
Materiał źródłowy: skala podatkowa obowiązująca w Rzeczypospolitej Polskiej w rozliczeniach za 2017 rok.
| Dochód (w złotych) | Sposób obliczania podatku |
|---|---|
| do 85 528 | 18% minus kwota zmniejszająca podatek |
| ponad 85 528 | 15 395 zł 04 gr plus 32% nadwyżki ponad 85 528 zł minus kwota zmniejszająca podatek |
Polecenie CKE: „Oceń, czy poniższe informacje są prawdziwe. Zaznacz P, jeśli informacja jest prawdziwa, albo F – jeśli jest fałszywa.”
- Przedstawiony typ podatku ma charakter progresywny. P/F
- Przedstawiony sposób obliczania podatku odnosi się do podatku CIT. P/F
- W sytuacji dochodu w wysokości 140 tysięcy złotych podatek dochodowy w wysokości 32% płacony był od całego dochodu podatnika. P/F
Źródło: arkusz CKE MWO-R1_1P-202. Otwórz oryginalny PDF
Rozwiązanie
Poprawna odpowiedź według zasad oceniania CKE: 1. P, 2. F, 3. F (1 p. – za trzy poprawne oceny).
- P – skala ma dwa progi, a wyższa stawka (32%) obejmuje dochód ponad 85 528 zł; to podatek progresywny.
- F – skala podatkowa dotyczy podatku dochodowego od osób fizycznych (PIT), a nie podatku dochodowego od osób prawnych (CIT).
- F – stawka 32% dotyczy tylko nadwyżki ponad 85 528 zł. Przy dochodzie 140 000 zł: 15 395,04 zł + 32% × 54 472 zł (= 17 431,04 zł) = 32 826,08 zł, minus kwota zmniejszająca podatek.
Uwaga: to stan prawny z 2017 r.; skala PIT była później zmieniana (m.in. od 1 lipca 2022 r. niższa stawka wynosi 12%, a nie 18%).
Uwaga na słowo „nadwyżki” w tabeli: po przekroczeniu progu stawką 32% opodatkowana jest tylko część dochodu ponad próg, a nie cały dochód.
Skala podatkowa ze stawkami 18% i 32% dotyczy PIT (osoby fizyczne), nie CIT.
Strona arkusza CKE z treścią zadania
Rozwiązanie
Rodzaje podatków ze względu na stawkę
- Podatek proporcjonalny (liniowy) – jedna stawka niezależnie od wysokości podstawy opodatkowania.
- Podatek progresywny – stawka rośnie wraz ze wzrostem podstawy opodatkowania (progi i rosnące stawki).
- Podatek regresywny – efektywna stawka maleje wraz ze wzrostem podstawy.
Analiza zdań (klucz CKE: 1. P, 2. F, 3. F)
Zdanie 1 – P. Skala ma dwie stawki: 18% (do 85 528 zł) i 32% (od nadwyżki ponad 85 528 zł). Wyższa stawka dla wyższych dochodów oznacza progresję.
Zdanie 2 – F. Skala podatkowa ze stawkami 18% i 32% dotyczyła podatku dochodowego od osób fizycznych (PIT). CIT to podatek dochodowy od osób prawnych (np. spółek), w którym nie stosuje się skali progresywnej.
Zdanie 3 – F. Stawką 32% objęta jest tylko nadwyżka ponad 85 528 zł. Dla dochodu 140 000 zł (przed odjęciem kwoty zmniejszającej podatek):
- nadwyżka: 140 000 − 85 528 = 54 472 zł;
- 32% nadwyżki: 17 431,04 zł;
- podatek: 15 395,04 + 17 431,04 = 32 826,08 zł.
Gdyby 32% płacono od całego dochodu, podatek wyniósłby 44 800 zł. Stawka efektywna w tym przykładzie to ok. 23,4%, a nie 32%.
Skala z tabeli to stan prawny z rozliczeń za 2017 r.; później była zmieniana.
Rozumiesz, jak to rozwiązać?
Przećwicz podobne typy zadań w aplikacji
matury-online.pl ma tysiące zadań pogrupowanych po dziedzinach. Sprawdź, czy temat „podatek PIT, skala podatkowa, podatek progresywny” zrobisz samodzielnie.
Otwórz matury-online.pl